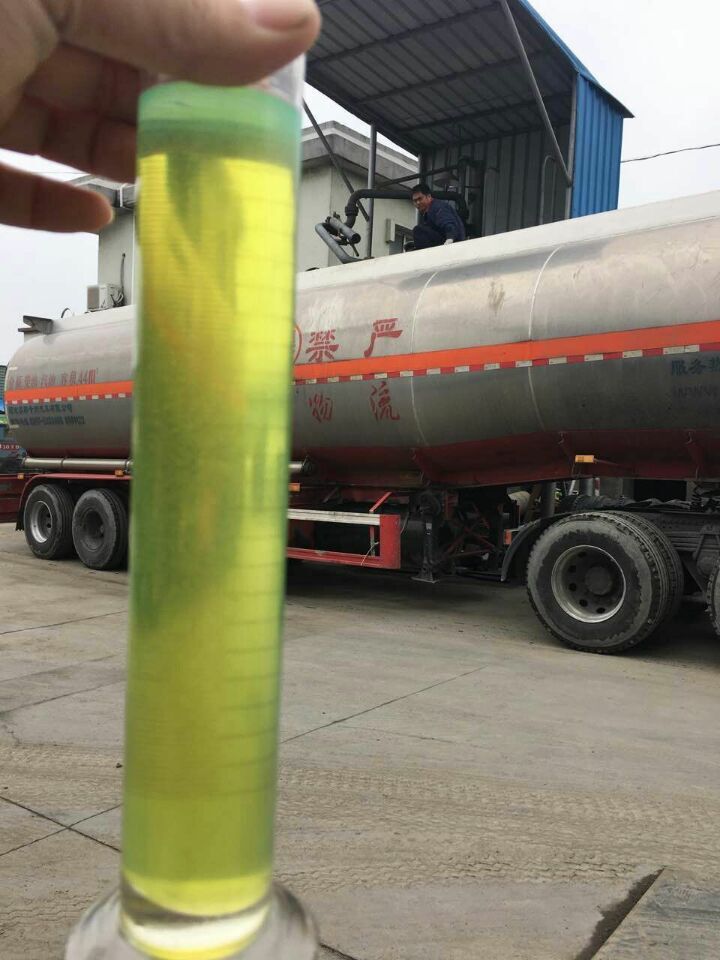
燃料油进口实务操作的基本流程
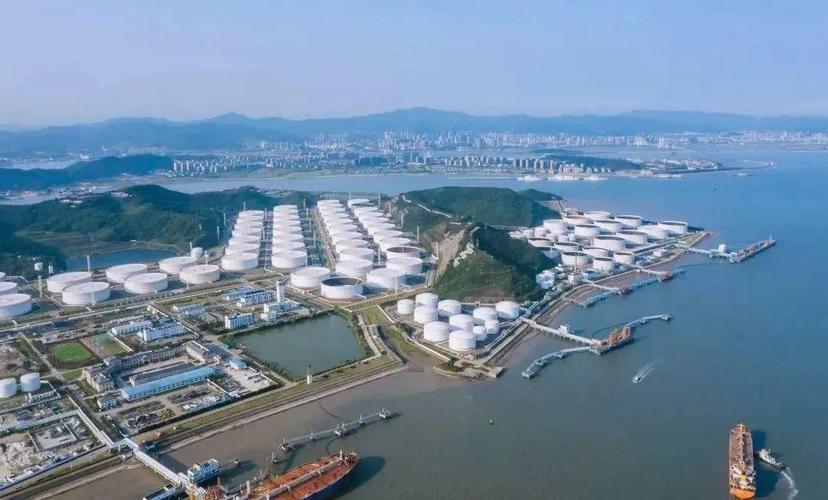
燃料油作为重要的工业原料和船舶动力燃料,其进口业务涉及复杂的国际贸易、危险化学品监管、海关报关、税收政策及物流仓储等多个环节。以下为燃料油进口实务操作的基本流程,供相关从业者参考。
一、前期准备与资质审核
- 企业资质:进口企业需具备进出口经营权、海关报关单位注册登记证、并且经营范围涵盖燃料油或相关危险化学品的经营。对于部分品种,还需取得《危险化学品经营许可证》。
- 产品确认:明确燃料油的品牌、牌号、规格(如180CST、380CST、M100等)、硫含量、密度、粘度等关键指标,并确认是否属于《危险化学品目录》列明的产品。
- 国外供应商选择:核实供应商资质,签订详细的采购合同,明确品名、数量、质量指标、价格条款(如FOB、CFR、CIF)、装运期、付款方式等。
二、许可证与备案办理
- 自动进口许可证:根据商务部规定,燃料油进口通常需办理《自动进口许可证》。企业通过商务部业务系统统一平台申请,需提供进口合同、企业资质等材料。
- 危险化学品登记:若燃料油列入危险化学品目录,需在海关总署或应急管理部门进行危险化学品进口登记,并准备中文危险公示标签和安全数据表(SDS)。
- 舱单预申报:在货物发运前,通过“单一窗口”或海关系统进行舱单预申报,传输提单、发票、装箱单等电子数据。
三、国际运输与到港操作
- 租船订舱:根据贸易条款安排运输,并确保承运船舶具备相应的适装证书和防污染措施。
- 到港前申报:船舶到港前,货主或代理需向海关、海事、边检等部门进行船舶申报,并提交进口货物报关所需的全套单证。
- 卸货与检验:燃料油通常采用管道、驳船或岸罐方式卸货。卸货过程中需进行数量计重(如岸罐计量、流量计计量)和质量取样。检验检疫机构依据合同和标准进行品质、安全、环保项目检测。
四、报关报检与税收
- 报关单填制:通过中国国际贸易“单一窗口”录入报关单,商品编码(HS Code)根据燃料油的具体指标确定,常见27101922(5-7号燃料油)等。需提交合同、发票、装箱单、提单、自动进口许可证、危险化学品相关文件等。
- 申报要素:包括品名、品牌、型号、成分含量、硫含量、粘度、密度、炼厂名称等。
- 税费缴纳:燃料油进口涉及关税、增值税、消费税(若适用)。企业可通过电子支付方式缴纳税款,符合条件的可申请汇总征税或担保放行。
五、海关查验与放行
- 查验指令:海关根据风险布控对报关单进行审核,可能实施口岸查验或目的地查验。查验内容包括货物属性、数重量、标签、包装等。
- 检验检疫:海关对进口燃料油实施检验检疫,出具《入境货物检验检疫证明》。不符合国家强制性标准的,可能被要求退运或销毁。
- 放行提货:海关放行后,企业凭放行通知书办理提货手续。需注意危险化学品的仓储和运输须符合安全规定。
六、后续管理与合规
- 单证归档:进口全套单证(包括报关单、税单、检验证书、危险品相关文件)应妥善保存至少5年。
- 外汇核销:通过外汇管理局系统进行付汇核销,确保资金流与货物流匹配。
- 税务抵扣:取得海关进口增值税专用缴款书后,可在规定期限内进行增值税进项抵扣。
- 环保与安全:燃料油的储存、使用需符合环保要求,部分高硫燃料油仅限特定用途,企业应建立台账以备核查。
七、风险控制要点
- 品质风险:装运前检验、到港复检,防范指标不合格造成的退运或降级损失。
- 价格风险:关注国际油价波动,合理运用套期保值工具。
- 合规风险:确保许可证、危险化学品登记、标签等符合最新法规,避免行政处罚。
- 货权风险:通过信用证、出口信用保险等方式保障收款安全。
燃料油进口流程繁琐且专业性强,企业应建立标准操作程序,密切跟踪政策变化(如自贸协定税率、环保新规),必要时借助专业报关行、检验机构及法律顾问的力量,确保进口业务高效、合规、低风险运行。